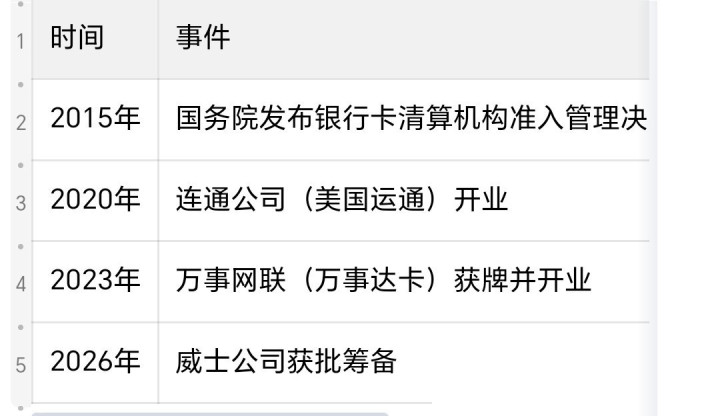
2026年10月13日,一纸行政许可决定书落地北京。中国人民银行正式批准威士信息技术(北京)有限公司筹备银行卡清算机构。这家公司的身份不复杂——Visa在华设立的全资子公司,外商独资企业。这件事的分量在哪里?
它不是又一家外资的"走流程",而是全球银行卡清算领域最后一位"大玩家"终于把门槛迈了过来。美国运通,2020年落子;万事达卡,2023年获批开业;Visa,2026年完成最后一步。
至此,国际三巨头在中国市场的"入场顺序"全部敲定。但有一个细节值得停下来咂摸——Visa走的是独资路线,不是合资。这和前两位同行完全不同。要理解这步棋的味道,不妨回头看看万事达卡当年是怎么进来的。
2023 年 11 月,万事达卡与网联清算的合资公司万事网联拿到银行卡清算业务许可证,2024 年 5 月才正式开业时,万事达卡亚太区的高管公开谈过一段心里话。那段话今天读起来,正好能照见Visa这次选择独资的另一面。
当时万事达的高层说,牌照获批意味着他们站在了"旅程的最开始"。之前做了大量准备工作——运营层面、技术层面、团队搭建层面,都要让自身做好准备。
什么叫合资的关键?他给出了一个很形象的比喻:这就像一段婚姻。双方必须带来互补的技能、互补的能力、互补的资产。
他强调,中国是一个非常独特的市场。而网联清算是数字钱包的数字转接清算机构,拥有的是真正的本地专业知识、技术专长和基础设施。
这些东西,一家外资卡组织哪怕实力再强,刚进来也做不出来。所以合资被定义为"双赢"。他的原话是:两方走到一起,是因为彼此带来了对方所不具备的东西。这是一种互补的技能组合。
通过合资公司,万事达既能更顺利地在中国市场拓展业务,也能更好地帮助中国消费者与世界其他地区建立连接。他还说了一句颇有分量的话——当今的中国企业非常成熟,实际上已经是世界一流水平。
所以这些企业在合资中寻求的东西,和过去完全不同。它们要的不是外资的技术输入,而是真正的相互依存、真正的双赢,以及真正互补的技能组合。
这段表述里有一个关键信息常被忽略:中国本土的支付清算力量,早已不是当年那个"等着被教"的学生。网联、银联这些机构在数字支付、二维码受理、钱包清算上的能力,放在全球对比都排得上号。
正因为如此,万事达选择"娶"一位本地伙伴,用合资的方式借力本土网络。那是一条稳妥的路——借船出海的反向版,借船入港。
那么问题就来了:Visa为什么敢走独资?一种解读是,Visa在中国市场的筹备比外界以为的要更久。
Visa在中国设立的实体机构早已存在多年,对本土监管、本土技术生态、本土商户网络都有自己的触角和积累。它不需要通过"结婚"去快速补齐短板。
另一种解读是,中国金融业对外开放的尺度,确实又抬高了一级。允许独资卡组织进入清算市场,本身就是政策信号——不再要求外资必须"配对"一个中国伙伴才能动手,而是允许它们自己扛起全部责任和全部风险。
万事达高管那句"婚姻论"放在今天看,更像是一个时代的注脚——合资是前一个阶段的最优解,独资是下一个阶段的新选项。两者没有高下之分,只是适用场景不同。
但独资也意味着更难。合资模式里,本地伙伴提供的技术基础设施、本地专业知识、本地监管沟通经验,Visa都要靠自己从头构建。
筹备期一年,一年之后还要提交开业申请,还要经央行和金融监管总局联合审批,才能真正拿到营业资格。这中间任何一环卡住,整个节奏都要重来。
从公司注册到实际开业历时接近四年。Visa这条独资路,大概率不会更快。跳出企业视角,再看看这件事对普通人意味着什么。
直接影响几乎没有。短期内,钱包里的银联卡该怎么用还怎么用,微信、支付宝扫码该怎么扫还怎么扫。清算机构在后台,普通人感知不到。
长期影响则是真金白银的。清算市场多一个玩家,银行和商户能拿到的方案就更丰富,费率竞争会倒逼整个产业链降本。
出境游、海外购物时,境内外卡的使用鸿沟会进一步被填平。外籍人员来华的"刷卡顺、扫码顺"问题,也会随着国际卡组织本土化清算能力的建立而缓解。
正配配资有一个细节值得关注——Visa全球每年清算的交易额以万亿美元计,按当前汇率折算,这是数十万亿元人民币级别的网络体量。这样的网络一旦与中国境内受理环境真正打通,跨境支付的摩擦成本会实打实下降。
再回到万事达高管那段话里的一个判断——"中国企业已经是世界一流水平"。这句话从一个全球顶级卡组织高管嘴里说出来,分量和中国人自己说完全不一样。
它意味着,当国际巨头进入中国市场时,心态已经从"带技术来教你"转变成"找本地伙伴和自己互补"。这个心态的变化,比牌照本身更有意义。
Visa这次选择独资,恰恰是在这种"中国市场已足够成熟"的判断下做出的决定——它既承认了本土玩家的实力,也相信自己有能力独立应对中国市场的复杂性。当然,独资不等于孤军。
Visa真正要在中国"刷得出来",还要和中国境内的发卡银行合作,和境内收单机构合作,和清算网络对接。它不需要"结婚",但依然需要"交朋友"。
从银联一家独大,到运通、万事达、Visa三家国际巨头陆续入场,中国银行卡清算市场的格局正在重写。
有人担心本土机构会被挤压,但这种担心其实低估了银联过去二十年的积累——境内商户受理网络、持卡人规模、数字化基础设施,这些家底不是一两家外资短期能撼动的。
更现实的图景是:银联继续守住境内主场,国际卡组织在跨境支付、涉外场景、特定行业做差异化竞争,彼此错位,彼此补位。这或许才是中国金融业高水平开放真正想要的样子——不是"你死我活"的零和游戏,而是万事达高管说的那种"互补的技能组合"。
只不过这一次,这种互补不再只发生在合资公司内部,而是发生在整个市场的层面上。一张筹备资格证,背后是一个市场的分水岭。
Visa的入华故事才刚开始配资查询开户需要多久,而中国支付江湖的新章节,已经翻页。
实力配资服务网提示:本文来自互联网,不代表本网站观点。