网贷逾期两年,既没有上门催收,也没有收到法院传票,不少负债人心里开始犯嘀咕:难道这笔债务就这么不了了之?身边有位粉丝就遇到这样的情况,网贷逾期整整两年,早期还会接到催收电话,后来电话、短信越来越少,到最后几乎归于平静。他一度以为平台已经放弃这笔欠款,甚至觉得自己可以躲过这笔债务配资佬专业配资靠谱吗,直到某天偶然了解行业内情,才明白这份“平静”背后,根本不是债务消失,而是资本算完账之后做出的现实选择。
很多人有一个误区:只要欠钱,平台就一定会起诉、上门。但现实中,网贷机构做任何动作,优先算的永远是一笔经济账,起诉和上门,从来都不是必选项。
第一个核心原因,是诉讼与上门的综合成本太高,小额欠款会出现成本倒挂 。
网贷大多是几千到几万的小额分散债务,借款人遍布全国各地。如果平台要逐一起诉,就要承担诉讼费、律师费、材料整理人力成本,还要面对漫长的司法流程,立案、送达、开庭、判决、强制执行,整套流程走下来往往耗时一年以上。就算官司打赢,如果负债人名下没有房产、存款、车辆可供执行,最终也拿不回多少钱。花出去的成本,很可能比追回的欠款还要多。
上门催收同样如此。异地上门需要差旅、人员成本,加上如今监管对催收行为严格约束,暴力上门、骚扰家人属于严重违规,一旦被投诉举报,机构会面临高额罚款,甚至影响牌照。对于小额逾期,上门是一桩高风险、低回报的买卖,平台自然不愿投入资源,更多只是作为催收话术用来施压,不会真正落地执行。
业内通行的做法是,把大量长期逾期的坏账打包折价卖给资产管理公司,一次性把风险出表。哪怕只能收回原债权的一两成,也比一个个打官司划算得多。这也是大量逾期两年的用户,迟迟没有被起诉的关键原因:资产已经被打包处置,正在债权交接过渡期,暂时没有集中开展追偿动作 。
第二个现实因素,借款链条复杂,部分网贷本身存在合规瑕疵。
很多人以为借钱是网贷平台直接放款,实际上多数网贷平台只是流量中介,真正出钱的是背后的银行、信托、消费金融公司。平台本身并不具备债权人身份,没有资格直接去法院起诉。真正要不要起诉,决定权掌握在出资资方手里,平台客服也做不了主。
配资炒股排行除此之外,部分网贷在过往放款时,存在服务费、违约金叠加,合同提示不到位,跨区域放贷等问题。一旦走到法庭之上,法官会完整核查放款资质、利率、合同条款,部分不合规的地方会直接暴露出来。机构并不愿意把自己放在司法审查之下,因此会尽量避免诉讼,优先使用电话、短信进行非司法催收。
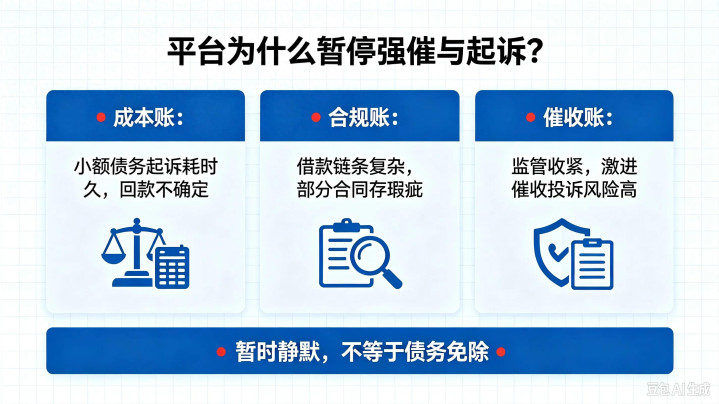
第三个关键点,监管收紧,传统催收模式已经行不通。
放在几年前,逾期之后,爆通讯录、频繁骚扰家人、上门施压是很常见的操作。但随着《个人信息保护法》落地,催收行业被戴上紧箍咒。一旦出现违规催收,催收人员、外包公司、委托的金融机构,都要承担相应法律责任。
现在很多外包催收团队不敢再用激进手段。面对那些确实经济困难,短期内没有还款能力的负债人,反复打电话也很难催回欠款,继续骚扰还会引来大量投诉。于是机构会把有限催收资源,优先给到那些有还款能力、容易被施压回款的客户;对于确实无力偿还的群体,就会降低催收频次,甚至进入静默状态,只保留系统短信提醒,不再投入大量人工。
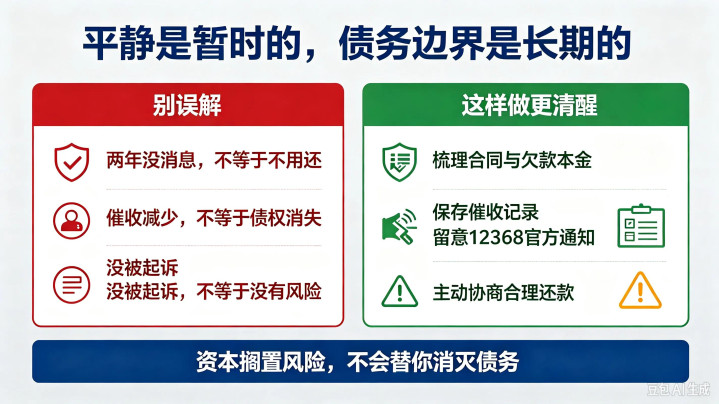
但在这里必须敲一个警钟:不起诉、不上门,不等于债务消失,千万不要产生侥幸心理。
债务的诉讼时效一般为三年,从还款日到期开始计算。这期间只要债权人有过发短信、发函催收,或者债权完成转让,诉讼时效就会重新计算。两年没有动静,不代表对方丧失追偿权利。当下只是没有选择司法途径,不代表未来不会。接手坏账的资产管理公司,后续随时有可能整理材料提起诉讼。一旦法院判决,仍然可以申请强制执行,冻结银行卡、微信支付宝,影响个人征信。
很多负债人容易陷入两个极端:一部分人天天活在恐慌里,害怕随时被抓、被上门,吃不好睡不好;另一部分看到两年风平浪静,就以为万事大吉,彻底摆烂放弃还款规划。这两种心态都不可取。
元股证券:ygzq.hk
对于真正陷入债务困境的普通人,更理性的做法是放平心态,优先保障自己基础生活,努力增加收入,做好债务梳理。保存好原始借款合同、催收记录,留意自己的征信报告。如果后续收到法院12368官方通知,积极应诉,不要逃避;当手里有结余资金,可以主动联系债权方沟通协商还款,争取合理减免息费,一笔一笔结清债务。
网贷逾期后的“安静”,本质是资本权衡利弊后的暂时搁置,不是对你的赦免。它只是推迟了风险配资佬专业配资靠谱吗,并没有消除债务。认清背后的底层逻辑,既不过度焦虑,也不盲目躺平,才是负债之后最该有的清醒。
实力配资服务网提示:本文来自互联网,不代表本网站观点。